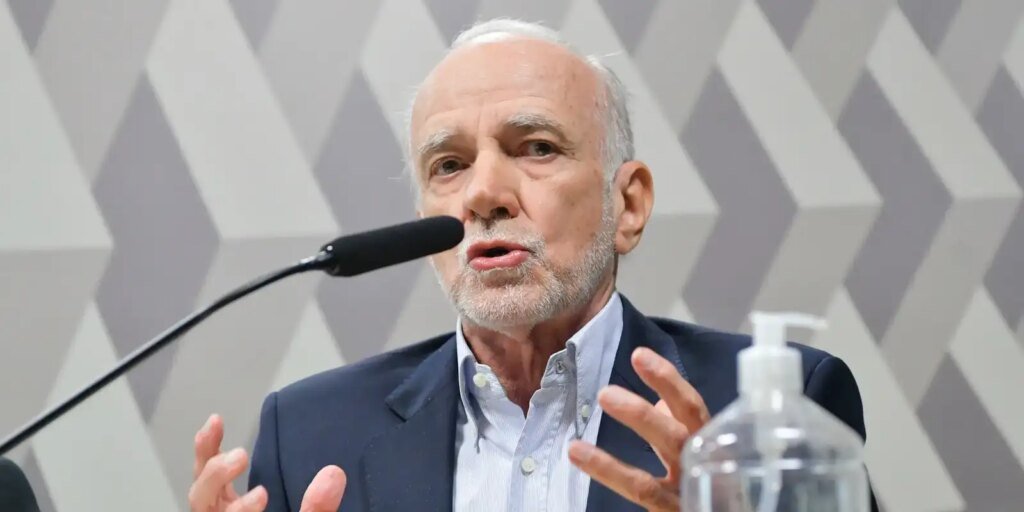
O debate sobre a saúde fiscal do Brasil ganhou um novo e contundente capítulo com as recentes declarações do economista André Lara Resende, uma figura proeminente na equipe de elaboração do Plano Real. Em um artigo que reverberou nos círculos econômicos, Resende tece críticas diretas ao Banco Central (BC), acusando-o de ser o principal vetor do desequilíbrio fiscal do país por sustentar taxas de juros excessivamente elevadas. Suas propostas incluem a defesa de novas diretrizes para as despesas e as taxas de juros nacionais, desafiando a lógica econômica predominante.
A Crítica Central ao Banco Central e à Taxa Selic
Lara Resende, doutor em economia pelo Massachusetts Institute of Technology (MIT) e com passagens por importantes instituições financeiras, não poupa palavras ao denunciar o que considera uma postura equivocada da autoridade monetária. Ele argumenta que o Banco Central, alicerçado em uma 'teoria anacrônica', mantém uma taxa de juros que, paradoxalmente, é a causa primária do desequilíbrio fiscal que o próprio BC alega combater. Essa crítica se estende à defesa da taxa Selic, que chegou a 13,75% ao ano, por parte do mercado financeiro e da própria instituição, apesar de o Brasil ostentar a taxa de juros real mais alta do mundo, conforme apontado por rankings especializados.
O economista vai além, criticando a 'grande imprensa' por repetir, sem análise crítica, a narrativa de que o problema reside nos gastos primários, enquanto, em sua visão, a raiz do problema está nos juros. Ele também acusa analistas de mercado de confundir os interesses dos rentistas com a racionalidade econômica, e aqueles que, cientes dos impactos negativos de juros exorbitantes, preferem o conformismo do consenso à busca pela verdade. O artigo, escrito às vésperas do primeiro turno eleitoral, enfatiza a urgência de repensar a política econômica.
O Déficit Fiscal: Uma Questão de Juros, Não de Gastos Primários
Um dos pilares da argumentação de Lara Resende reside na redefinição do debate sobre o déficit fiscal brasileiro. Embora reconheça falhas na alocação de recursos públicos, como emendas parlamentares, vantagens salariais do Judiciário e isenções tributárias, ele sustenta que o verdadeiro problema não está nos 'gastos primários' – as despesas com serviços públicos que o mercado financeiro insiste em reduzir.
Para o economista, ao se subtrair o serviço da dívida, as contas públicas brasileiras se mostram 'praticamente equilibradas', posicionando o país entre aqueles com os menores déficits fiscais do mundo. A 'grande despesa do Estado', de acordo com sua análise, recai sobre os juros incidentes na dívida pública. Ele ilustra essa perspectiva ao observar que, nos últimos anos (com exceção da pandemia de Covid-19), o resultado primário se manteve ligeiramente negativo. Contudo, o déficit nominal, impulsionado significativamente pelos juros, tem sido consistentemente alto, aproximando-se de 10% do PIB. Essa distinção é crucial para sua tese de que a cobrança por cortes de despesas primárias desvia o foco da verdadeira questão, embora o crescimento da dívida de 71,7% do PIB em 2022 para cerca de 82,9% em agosto de 2026 seja reconhecido como insustentável.
A Justificativa do Banco Central e o Modelo Tradicional
Em contrapartida à visão de Lara Resende, o Banco Central mantém sua posição de que a manutenção de uma taxa de juros elevada é uma ferramenta indispensável para conter as pressões inflacionárias no país. A lógica subjacente é que a elevação da Selic atua como um freio na atividade econômica e na demanda, resultando na esperada desaceleração dos preços. Segundo a autoridade monetária, gastos primários que superam a arrecadação também contribuem para a pressão inflacionária.
Os comunicados do Comitê de Política Monetária (Copom), responsável pela definição da taxa básica de juros, reiteram que fatores como o aquecimento da economia e do mercado de trabalho, bem como a trajetória dos gastos públicos, são os principais elementos que contribuem para a inflação e, consequentemente, justificam as taxas de juros vigentes. A autoridade monetária enfatiza, em suas atas, que 'o esmorecimento no esforço de reformas estruturais e disciplina fiscal, o aumento de crédito direcionado e as incertezas sobre a estabilização da dívida pública têm o potencial de elevar a taxa de juros', indicando uma interconexão entre política fiscal e monetária.
Desafios à Ortodoxia: Juros, Inflação e Desemprego
Lara Resende, contudo, questiona a ortodoxia de que o Banco Central não possui alternativas além dos juros altos para controlar a inflação. Ele argumenta que a relação inversa tradicional entre desemprego e inflação – que sugere que o aumento do desemprego, uma consequência dos juros elevados, diminuiria a inflação – não se sustenta mais da mesma forma na realidade econômica atual. Para ele, a 'fragilidade conceitual e empírica' do modelo adotado pelo BC e pelo mercado compromete a eficácia das atuais políticas.
O economista conclui categoricamente que a redução da taxa de juros não é apenas uma opção, mas a solução direta para o desequilíbrio fiscal no Brasil. Ele aponta que os juros consumiram mais de R$ 1,1 trilhão do orçamento nacional nos últimos 12 meses, equivalente a 8,9% do PIB, demonstrando o impacto direto dessa política. Segundo Lara Resende, a economia enfrenta um 'problema básico' – a taxa básica de juros extraordinariamente alta – para o qual existe uma 'solução clara', exigindo apenas a superação de preconceitos arraigados a uma 'teoria monetária e fiscal anacrônica'.
As acusações de André Lara Resende, um nome de peso na história econômica brasileira, reacendem um debate fundamental sobre os fundamentos da política monetária e fiscal do país. Ao confrontar abertamente a narrativa dominante, o economista não apenas expõe as fragilidades de um modelo que ele considera ultrapassado, mas também instiga uma reflexão profunda sobre as prioridades e os caminhos para a sustentabilidade econômica do Brasil. Seu artigo desafia o consenso, propondo uma reavaliação crítica das estratégias para combater o desequilíbrio fiscal, apontando os juros como o cerne da questão e a sua redução como a chave para uma nova trajetória de estabilidade e crescimento.